⚖️ מידע כללי בלבד – אינו ייעוץ משפטי, מיסויי או שמאי. לפני כל החלטה מומלץ להתייעץ עם איש מקצוע. ראו הבהרה מלאה בסוף העמוד.
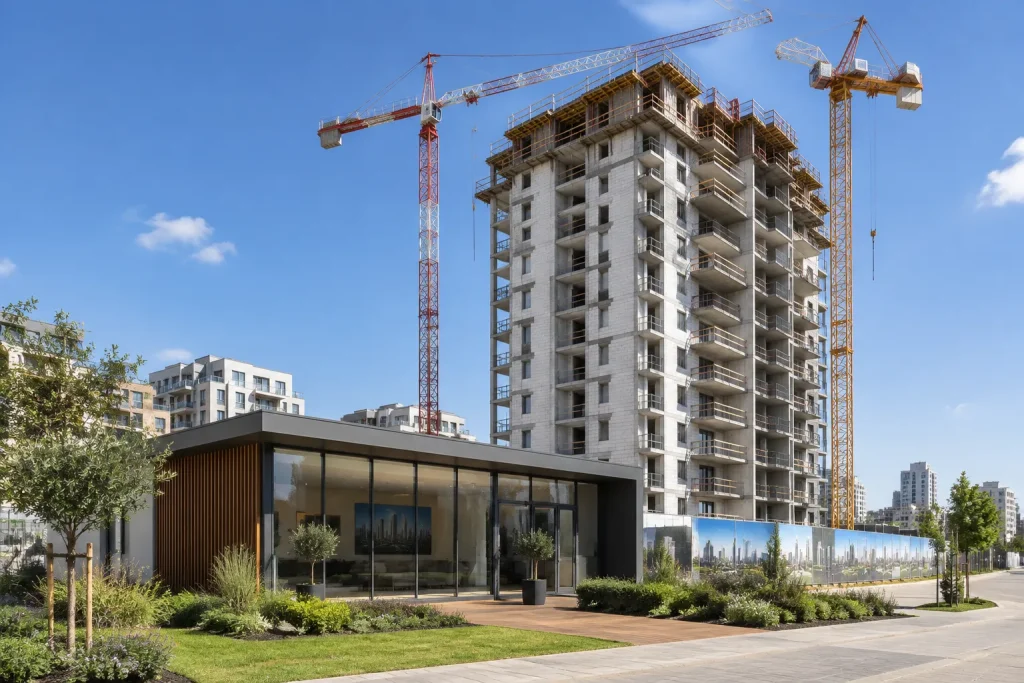
- קניית דירה על הנייר היא רכישה מקבלן לפני שהבניין נבנה או הושלם, ולכן הכסף שלכם עובר לקבלן הרבה לפני שתקבלו מפתח.
- לפי חוק המכר (הבטחת השקעות), קבלן אינו רשאי לקבל יותר מ-7% ממחיר הדירה בלי לתת לכם בטוחה, בדרך כלל ערבות חוק מכר בנקאית.
- בחוזים שנחתמו מ-7.7.2022 ההצמדה מוגבלת: עד מחצית מכל תשלום למדד תשומות הבנייה בלבד, 20% הראשונים לא מוצמדים, ובפועל עד כ-40% מהמחיר חשוף למדד.
- באיחור של יותר מחודש במסירה מגיע פיצוי קבוע בחוק לפי שכר דירה של דירה דומה, במכפלה שעולה ככל שהאיחור מתארך.
- המפרט הוא חלק מהחוזה. כל מה שלא כתוב בו – לא מובטח, ולכן בודקים אותו לפני החתימה, לא אחרי המסירה.
מה זה קניית דירה על הנייר ולמה זה שונה מקנייה רגילה?
קניית דירה על הנייר פירושה חתימה על חוזה עם קבלן או יזם על דירה שעדיין לא קיימת: לפעמים יש רק היתר בנייה, ולפעמים הבנייה כבר התחילה. אתם משלמים בתשלומים לאורך תקופת הבנייה, ומקבלים את הדירה בסוף, במועד המסירה שנקבע בחוזה.
היתרון המרכזי הוא מחיר שלרוב נמוך ממחיר דירה גמורה דומה, ופריסת תשלומים שנותנת זמן להתארגן. החיסרון הוא סיכון: הכסף שלכם אצל הקבלן שנים לפני שיש לכם נכס, המחיר עלול לעלות בגלל הצמדה, והמסירה עלולה להתאחר.
בגלל הסיכונים האלה החוק מגן על הקונה בכמה שכבות: ערבות על הכסף, הגבלה על ההצמדה, מפרט מחייב ופיצוי קבוע על איחור. לפני שנכנסים לפרטים, כדאי לבדוק את הקבלן עצמו – למשל במאגר החברות והיזמים – ואת מצב ההיתר, כפי שמוסבר במדריך להיתר בנייה.
מה זו ערבות חוק מכר ואיך היא מגינה על הכסף?
חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974, קובע שקבלן לא רשאי לקבל מהקונה יותר מ-7% ממחיר הדירה אלא אם נתן לו אחת מהבטוחות שהחוק מפרט (נכון לנובמבר 2026). הבטוחות האפשריות:
- ערבות בנקאית (ערבות חוק מכר) – הבטוחה הנפוצה. היא מחזירה לכם את הכסף ששילמתם אם הקבלן לא יכול להעביר לכם את הדירה, למשל בגלל פירוק, עיקול או שעבוד.
- פוליסת ביטוח של מבטח מורשה, שבה אתם המוטבים.
- משכנתא ראשונה על הדירה או על חלק יחסי מהקרקע לטובתכם או לטובת חברת נאמנות.
- הערת אזהרה לטובתכם, בתנאי שאין לפניה שעבוד או זכות של צד שלישי.
- העברת הבעלות על שמכם, נקייה משעבודים.
בפועל, ברוב הפרויקטים יש ליווי בנקאי, והכסף נמסר רק באמצעות שוברי תשלום מפנקס שהבנק המלווה מנפיק. התשלום בשובר הוא הוראה לבנק להוציא לכם ערבות, והחוק מחייב את הבנק להוציא אותה או לאשר בטוחה אחרת בתוך 14 ימי עסקים (נכון לנובמבר 2026).
כלל אצבע: לא מעבירים שקל לקבלן מעבר לסכום הראשוני המותר בלי שובר מפנקס התשלומים, ולא מעבירים כסף לחשבון אחר, גם אם מבקשים "בינתיים".
מה זה ליווי בנקאי ולמה הוא חשוב?
ליווי בנקאי (ליווי פיננסי) הוא הסכם בין הקבלן לבנק או למבטח, שבמסגרתו הגוף המלווה מממן את הפרויקט ומפקח על הכספים. כל תשלומי הקונים נכנסים לחשבון ייעודי של הפרויקט, והגוף המלווה מנפיק את הערבויות.
החוק מחייב את הקבלן להודיע לכם בכתב, במועד החתימה, על הזכות שלכם להבטחת הכספים, ואם אין לו הסכם ליווי – להודיע גם על כך בכתב. פרויקט בלי ליווי אינו בהכרח פסול, אבל הוא מחייב בדיקה זהירה במיוחד של סוג הבטוחה שתקבלו.
בנוסף, מי שמממן את הרכישה במשכנתא צריך לתאם בין לוח התשלומים לקבלן לבין שחרור כספי ההלוואה. להערכת ההחזר החודשי השתמשו במחשבון המשכנתא.
איך עובדת ההצמדה למדד תשומות הבנייה?
מדד תשומות הבנייה משקף את השינוי בעלויות הבנייה (חומרים, עבודה וכדומה). בעבר נהגו קבלנים להצמיד אליו את כל יתרת המחיר, כך שבתקופות של עליית עלויות המחיר הסופי היה גבוה בעשרות אלפי שקלים.
תיקון מס׳ 9 לחוק המכר (דירות), שחל על חוזים שנחתמו מ-7 ביולי 2022, שינה את הכללים (נכון לנובמבר 2026):
- ברירת המחדל: התשלומים אינם מוצמדים לשום מדד.
- הצדדים רשאים להסכים שעד מחצית מכל תשלום תוצמד למדד תשומות הבנייה בלבד – לא למדד אחר.
- 20% מהמחיר ששולמו בחתימה או לפני כל תשלום אחר אינם מוצמדים כלל.
- ההצמדה נפסקת לכל המאוחר במועד המסירה שנקבע בחוזה, גם אם הקבלן מאחר – למעט איחור שנגרם בגלל הקונה או בנסיבות שהחוק פוטר עליהן.
התוצאה: מתוך 80% שנותרו אחרי התשלום הראשון, רק מחצית יכולה להיות מוצמדת, כלומר עד כ-40% ממחיר הדירה. בחוזים שנחתמו לפני התאריך הזה חלים הכללים הקודמים, ולכן חשוב לבדוק את תאריך החוזה.
| נושא | חוזים עד 6.7.2022 | חוזים מ-7.7.2022 |
|---|---|---|
| היקף ההצמדה | לפי החוזה, לרוב כל יתרת המחיר | עד מחצית מכל תשלום, ולא על 20% הראשונים |
| המדד | לפי החוזה | מדד תשומות הבנייה בלבד |
| הצמדה אחרי מועד המסירה | לפי החוזה | אסורה, למעט חריגים שבחוק |
| תקופת חסד באיחור במסירה | 60 יום | חודש |
| מכפלת שכר הדירה בפיצוי | פי 1.5 בשמונת החודשים הראשונים, פי 1.25 מהחודש התשיעי | פי 1 עד החודש הרביעי, פי 1.25 בחודשים 5–10, פי 1.5 מהחודש ה-11 |
טיפ: אפשר לנהל משא ומתן על ההצמדה עצמה. חלק מהקבלנים מסכימים לוותר עליה או להקדים תשלומים כדי לצמצם את החשיפה.
מה מגיע לי אם הקבלן מאחר במסירה?
סעיף 5א לחוק המכר (דירות) קובע פיצוי מוסכם בחוק, שלא צריך להוכיח בו נזק. בחוזים שנחתמו מ-7.7.2022, אם הדירה לא הועמדה לרשותכם כשחלף חודש מהמועד שבחוזה, אתם זכאים לפיצוי לפי דמי שכירות של דירה דומה בגודלה ובמיקומה (נכון לנובמבר 2026):
- עד תום החודש הרביעי מהמועד שבחוזה – שכר דירה אחד לכל חודש איחור.
- מהחודש החמישי עד העשירי – פי 1.25.
- מהחודש ה-11 ואילך – פי 1.5.
הפיצוי משולם מדי חודש, בסוף החודש שבעדו הוא ניתן. הוא לא חל כשהאיחור נגרם רק בגלל מעשה או מחדל של הקונה, או בנסיבות שאינן בשליטת המוכר כמוגדר בחוק החוזים (תרופות). בחוזים ישנים יותר חלה תקופת חסד של 60 יום ומדרגות אחרות, כפי שמופיע בטבלה למעלה.
שימו לב: מועד המסירה בחוזה הוא המועד הקובע, ולכן לפני החתימה כדאי לבדוק שהוא ברור ולא "גמיש", ולסרב לסעיפים שמרחיבים את ההגדרות של עיכובים מותרים מעבר לחוק.
מה לבדוק במפרט ובחוזה לפני החתימה?
המפרט הוא מסמך שמתאר את הדירה, החומרים, המערכות והרכוש המשותף. לפי החוק הוא ערוך בטופס שקבע השר, וכולל גם מחירון לפריטים מתומחרים: אם תוותרו על פריט כזה, תקבלו זיכוי לפי המחיר שבמפרט, ואם תוסיפו – תשלמו לפיו.
- שטח הדירה – איך הוא מחושב, ומה סטיית השטח המותרת לפני שמגיע זיכוי.
- חניה ומחסן – מספור, מיקום והאם הם רשומים כצמודים לדירה.
- חומרים וכלים – ריצוף, סניטריה, חלונות, מיזוג, ומה נכלל בזיכוי אם מוותרים.
- לוח התשלומים – שהוא תואם להתקדמות הבנייה, ושכל תשלום מעל הסף מגובה בשובר.
- מועד המסירה וסעיפי איחור – תאריך מוגדר, בלי הרחבות חריגות.
- הוצאות נלוות – שכר טרחת עורך הדין של הקבלן, חיבורי חשמל ומים והוצאות רישום.
- רישום הזכויות – מתי ואיך הדירה תירשם על שמכם; ראו את המדריך לרישום בטאבו.
מומלץ לחתום רק אחרי בדיקה של עורך דין מטעמכם, שאינו עורך הדין של הקבלן. אם מדובר בפרויקט של התחדשות עירונית, כדאי להכיר גם את מבנה עסקת הקומבינציה שבה הדירה נבנית.
מה קורה אחרי המסירה: ליקויים ואחריות
במסירה עורכים פרוטוקול, ורצוי להגיע עם מהנדס או בודק מקצועי. לפי החוק, על אי-התאמה שאפשר היה לגלות בבדיקה סבירה במסירה יש להודיע לקבלן תוך שנה מהמסירה; על אי-התאמה שלא ניתן היה לגלות – תוך זמן סביר מגילויה.
תקופת הבדק מתחילה במסירה ומשתנה לפי סוג הליקוי: מ-1 עד 7 שנים, ו-20 שנה לאי-התאמה יסודית בשלד. אחריה מתחילה תקופת אחריות של 3 שנים (נכון לנובמבר 2026). הקבלן זכאי להזדמנות סבירה לתקן לפני שתתקנו בעצמכם על חשבונו.
כמה עולה קניית דירה על הנייר מעבר למחיר?
מעבר למחיר החוזי יש לקחת בחשבון את רכיב ההצמדה, מס רכישה (אפשר להעריך במחשבון מס רכישה), שכר טרחה, הוצאות משכנתא ושדרוגים. אם אתם שוקלים במקביל דירה קיימת, השוו מול המדריך לקניית דירה יד שנייה.
למידע רשמי על זכויות רוכש דירה חדשה לגבי ליקויים ראו את הדף בכל זכות.
שאלות נפוצות
האם חובה לקבל ערבות חוק מכר בקניית דירה על הנייר?
כן. לפי חוק המכר (הבטחת השקעות), קבלן לא רשאי לקבל יותר מ-7% ממחיר הדירה בלי לתת בטוחה שהחוק מכיר בה. הנפוצה היא ערבות בנקאית, שמונפקת בדרך כלל דרך פנקס שוברים של הבנק המלווה.
כמה מהמחיר יכול להיות מוצמד למדד תשומות הבנייה?
בחוזים שנחתמו מ-7.7.2022 – עד מחצית מכל תשלום, ו-20% הראשונים לא מוצמדים, כך שבפועל עד כ-40% מהמחיר. ההצמדה נפסקת לכל המאוחר במועד המסירה שבחוזה.
מה הפיצוי על איחור במסירת דירה מקבלן?
בחוזים מ-7.7.2022, אם האיחור עולה על חודש: שכר דירה של דירה דומה עד החודש הרביעי, פי 1.25 בחודשים 5–10 ופי 1.5 מהחודש ה-11. הפיצוי לא חל כשהאיחור נגרם רק בגלל הקונה או בנסיבות שהחוק פוטר עליהן.
מה ההבדל בין ליווי בנקאי לערבות חוק מכר?
ליווי בנקאי הוא הסכם בין הקבלן לבנק שמממן ומפקח על הפרויקט. ערבות חוק מכר היא הבטוחה האישית שלכם על הכסף ששילמתם. בפרויקט עם ליווי, הבנק המלווה הוא שמנפיק את הערבויות.
מה עושים אם הדירה שנמסרה לא תואמת את המפרט?
רושמים את הליקויים בפרוטוקול המסירה ומודיעים לקבלן בכתב. על ליקוי שאפשר היה לגלות במסירה יש להודיע תוך שנה, ועל ליקוי נסתר – תוך זמן סביר מגילויו. הקבלן זכאי להזדמנות סבירה לתקן.
האם כדאי לקנות דירה על הנייר?
זה תלוי באיתנות הקבלן, במחיר לעומת דירה גמורה ובגמישות שלכם לחכות. כשיש ליווי בנקאי, ערבויות, מפרט מפורט ועורך דין מטעמכם, הסיכון קטן משמעותית.
מקורות: חוק המכר (דירות), התשל״ג-1973, כולל תיקון מס׳ 9 (2022) – סעיפים 3, 4, 4א, 5א ו-5ג; חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974 – סעיפים 2, 2א1 ו-3ב; כל זכות – אחריות קבלן לליקויים בדירה חדשה.
המידע במדריך הוא כללי ואינו מהווה ייעוץ משפטי, שמאי או מיסויי.