⚖️ מידע כללי בלבד – אינו ייעוץ משפטי, מיסויי או שמאי. לפני כל החלטה מומלץ להתייעץ עם איש מקצוע. ראו הבהרה מלאה בסוף העמוד.
- קניית דירה יד שנייה דורשת בדיקה משפטית, הנדסית ושמאית לפני החתימה, כי ברוב המקרים מקבלים את הדירה במצבה ("as is").
- הצעד הראשון הוא נסח טאבו (או אישור זכויות מרשות מקרקעי ישראל או מחברה משכנת) כדי לוודא מי הבעלים ואילו שעבודים והערות רשומים.
- שמאי קובע את שווי הדירה, ובודק בית מאתר ליקויים ורטיבות – שניהם משפיעים על המחיר ועל המשכנתא.
- משכנתא לדירה יחידה מוגבלת ל-75% משווי הדירה, לדירה חליפית ל-70% ולדירה להשקעה ל-50% (נכון לנובמבר 2026).
- אחרי החתימה רושמים הערת אזהרה, מדווחים לרשות המסים תוך 30 יום ומשלמים מס רכישה תוך 60 יום.
מה לבדוק לפני קניית דירה יד שנייה?
קניית דירה יד שנייה נראית פשוטה יותר מקנייה מקבלן: הדירה קיימת, אפשר להיכנס אליה ולראות אותה. בפועל, דווקא כאן אין חוק שמבטיח ערבות או מפרט, ולכן האחריות לבדוק הכול מוטלת עליכם, לפני שחותמים.
הבדיקות מתחלקות לארבעה תחומים: משפטי (מי הבעלים, מה רשום על הנכס, האם הבנייה חוקית), הנדסי (מצב הדירה והבניין), כלכלי (שווי, מימון ועלויות נלוות) וסביבתי (תכניות באזור, התחדשות עירונית, שכנים וחניה).
אם אתם מתלבטים בין דירה קיימת לדירה חדשה, קראו גם את המדריך לקניית דירה על הנייר, שמסביר את ההגנות שקיימות רק ברכישה מקבלן.
איך קוראים נסח טאבו ומה מחפשים בו?
נסח טאבו הוא תמצית רישום מלשכת רישום המקרקעין, שמזמינים באתר gov.il. הוא מראה מי הבעלים הרשומים, מה חלקם בנכס, ואילו רישומים קיימים על הדירה. לא כל הדירות רשומות בטאבו: חלקן רשומות ברשות מקרקעי ישראל או בחברה משכנת, ואז מבקשים אישור זכויות מהגוף הרלוונטי.
מה בודקים בנסח:
- זהות הבעלים – שהמוכר הוא הבעלים הרשום, ושכל הבעלים חותמים על העסקה.
- משכנתאות – שעבוד לטובת בנק אינו מונע עסקה, אבל צריך מנגנון שיסלק אותו מכספי התמורה.
- הערות אזהרה – למשל לטובת קונה קודם או נושה.
- עיקולים – מחייבים בירור ועורך דין לפני כל תשלום.
- הצמדות – חניה, מחסן או גג שאמורים להיות צמודים לדירה.
לפירוט על סוגי הרישום ועל השלמת הרישום אחרי העסקה ראו את המדריך לרישום בטאבו.
למה צריך שמאי ובדק בית?
שמאי מקרקעין מעריך את שווי הדירה. אם לוקחים משכנתא, הבנק ישלח שמאי משלו, ושיעור המימון ייקבע לפי הנמוך מבין מחיר הרכישה ושווי השומה. אם השמאי יקבע שווי נמוך מהמחיר שסיכמתם, תצטרכו הון עצמי גדול יותר. שמאי מטעמכם, לפני החתימה, יכול גם לבדוק את התיק בעירייה ולהתריע על חריגות בנייה.
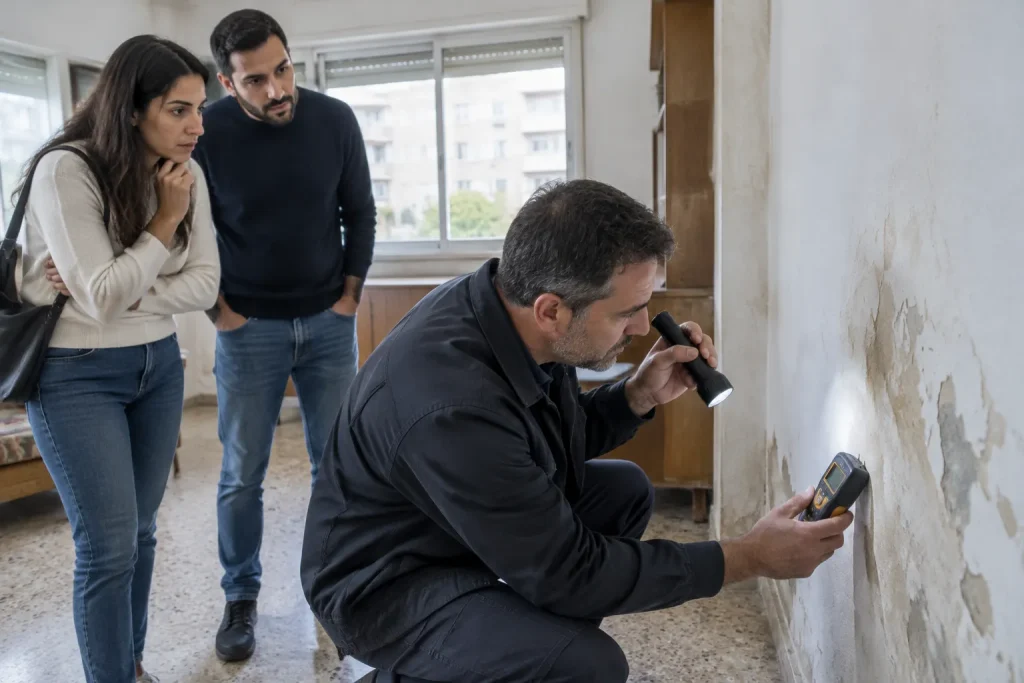
בדק בית הוא בדיקה הנדסית של הדירה: רטיבות, סדקים, צנרת, חשמל, איטום, חלונות ומצב הרכוש המשותף. הממצאים יכולים לשמש למשא ומתן על המחיר, או לסיבה לוותר על העסקה.
| בדיקה | מי מבצע | מה היא מגלה | מתי |
|---|---|---|---|
| נסח טאבו / אישור זכויות | עורך דין או הקונה | בעלות, משכנתאות, עיקולים, הערות | לפני משא ומתן רציני |
| תיק בניין בעירייה | שמאי, אדריכל או עורך דין | היתרים, חריגות בנייה, צווים | לפני החתימה |
| שמאות | שמאי מקרקעין | שווי שוק, השפעה על המשכנתא | לפני החתימה; שמאות הבנק בתהליך המשכנתא |
| בדק בית | מהנדס או בודק מוסמך | ליקויים, רטיבות, מערכות | לפני החתימה |
| אישור עקרוני למשכנתא | בנק | כמה תוכלו ללוות | לפני החתימה |
מה לבדוק בבניין ובסביבה?
הדירה היא רק חלק מהעסקה. גם הבניין והשכונה משפיעים על איכות החיים ועל השווי בעתיד, ולכן כדאי להקדיש לכך זמן לפני החתימה.
- ועד הבית – גובה דמי הוועד, האם יש חובות, והאם תוכננו הוצאות גדולות כמו שיפוץ חזית, החלפת מעלית או איטום גג.
- הרכוש המשותף – מצב חדר המדרגות, המקלט, החניה והגג, והאם שכנים השתלטו על שטחים משותפים.
- התחדשות עירונית – האם הבניין נמצא בהליך של תמ״א 38 או פינוי-בינוי, ובאיזה שלב. הליך כזה יכול להעלות את השווי, אבל גם להביא שנים של עבודות.
- תכניות באזור – כבישים, רכבת, בנייה חדשה או מבני ציבור מתוכננים, שאפשר לברר בוועדה המקומית לתכנון ובנייה.
- ביקור בשעות שונות – רעש, חניה ותנועה נראים אחרת בבוקר, בערב ובסוף שבוע.
מה עורך הדין עושה בעסקה?
עורך דין מקרקעין מטעמכם הוא לא "עוד חתימה". הוא בודק את הרישום והזכויות, מנסח או בודק את החוזה, דואג שהתשלומים יגנו עליכם, רושם הערת אזהרה, מגיש את הדיווח לרשות המסים, ובסוף העסקה דואג להעברת הזכויות על שמכם.
סעיפים חשובים בחוזה:
- לוח תשלומים שמתואם עם קבלת כספי המשכנתא, ושבו התשלום הגדול לא משולם לפני שיש בטוחה, כמו הערת אזהרה.
- מסירת החזקה – מועד מוגדר, ומה עובר עם הדירה (מזגנים, ארונות, מטבח).
- סילוק המשכנתא של המוכר – מנגנון ברור, בדרך כלל באמצעות תשלום ישיר לבנק של המוכר.
- מיסים ואישורים – המוכר אחראי למס שבח ולאישורי העירייה הנדרשים לרישום; חלק מהתמורה מוחזק לעיתים בנאמנות עד שמתקבלים האישורים.
- פיצוי מוסכם על הפרת החוזה, בשיעור סביר לשני הצדדים.
כמה משכנתא אפשר לקבל על דירה יד שנייה?
לפי הוראת המפקח על הבנקים (הוראה 329), שיעור המימון המרבי הוא 75% משווי הדירה לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (נכון לנובמבר 2026). כל בנק רשאי להחמיר מעבר לכך, למשל לפי ההכנסה שלכם.
שימו לב שהבנק מחשב את שיעור המימון לפי השווי שקבע השמאי שלו. אם השמאי מעריך את הדירה במחיר נמוך מהמחיר שסיכמתם, הסכום שתוכלו ללוות יקטן, וההפרש ייפול על ההון העצמי. במקרה כזה אפשר לנסות לנהל משא ומתן מחודש על המחיר, אבל רק אם החוזה עוד לא נחתם או שהוא כולל תנאי מתאים. גם החזר חודשי גבוה מדי ביחס להכנסה עלול להגביל את גובה ההלוואה.
לכן חשוב לקבל אישור עקרוני מהבנק לפני החתימה, ולוודא שההון העצמי מכסה גם את ההוצאות הנלוות. להערכת ההחזר החודשי השתמשו במחשבון המשכנתא, ולהסבר מלא על מסלולים, ריביות ובחירת בנק – במדריך למשכנתא.
מה העלויות הנלוות לקניית דירה יד שנייה?
מעבר למחיר הדירה יש להביא בחשבון:
- מס רכישה – נקבע לפי מדרגות, וגובהו תלוי בשאלה אם זו דירה יחידה או נוספת. אפשר להעריך אותו במחשבון מס רכישה.
- שכר טרחת עורך דין – נקבע במשא ומתן, לרוב כאחוז מהמחיר או כסכום קבוע.
- שמאי ובדק בית – תשלום חד-פעמי לכל בדיקה.
- עמלת תיווך – אם יש מתווך, לפי ההסכם החתום מולו.
- הוצאות משכנתא – פתיחת תיק, שמאות הבנק וביטוחים.
- שיפוץ והובלה – לרוב ההוצאה שהכי קל להעריך בחסר.
מה שלבי העסקה בקניית דירה יד שנייה?
זה הצ׳קליסט המלא, לפי סדר הפעולות:
- קובעים תקציב – הון עצמי, אישור עקרוני למשכנתא והוצאות נלוות.
- מחפשים ומשווים – עסקאות דומות באזור ומידע על השכונה, למשל בעמודי נדל״ן לפי עיר.
- מזמינים נסח טאבו או אישור זכויות, ובודקים בעלות ושעבודים.
- בודקים את תיק הבניין בעירייה – היתרים וחריגות בנייה.
- מזמינים בדק בית ושמאי ומנהלים משא ומתן על המחיר לפי הממצאים.
- שוכרים עורך דין מטעמכם שבודק ומנסח את החוזה.
- חותמים על החוזה ומשלמים תשלום ראשון.
- רושמים הערת אזהרה לטובתכם בלשכת רישום המקרקעין או בגוף הרושם.
- מדווחים לרשות המסים על העסקה תוך 30 יום (טופס 7000, בדרך כלל מקוון דרך עורך הדין).
- משלמים מס רכישה לפי השומה העצמית תוך 60 יום מיום העסקה.
- משלימים את המשכנתא – חתימה על מסמכי ההלוואה ורישום המשכנתא לטובת הבנק.
- מקבלים מפתח – עם קריאת מונים והעברת חשבונות ארנונה, מים וחשמל.
- רושמים את הזכויות על שמכם אחרי שמתקבלים כל האישורים.
מידע רשמי על הדיווח והתשלום זמין בעמוד תשלום מס רכישה בכל זכות.
שאלות נפוצות
מה לבדוק לפני קניית דירה יד שנייה?
נסח טאבו או אישור זכויות, תיק הבניין בעירייה לחריגות בנייה, בדק בית הנדסי, שמאות, ואישור עקרוני למשכנתא. את כל אלה עדיף לסיים לפני החתימה על החוזה.
האם אפשר לקנות דירה שיש עליה משכנתא של המוכר?
כן, זה נפוץ. החוזה צריך לקבוע שחלק מהתמורה ישולם ישירות לבנק של המוכר כדי לסלק את המשכנתא, ועורך הדין מוודא שהשעבוד נמחק לפני העברת הזכויות.
מה זו הערת אזהרה ולמה צריך אותה?
הערת אזהרה היא רישום שמודיע שהתחייבו למכור לכם את הדירה. היא מונעת מהמוכר למכור או לשעבד את הנכס לאחר בלי הסכמתכם, ולכן רושמים אותה מיד אחרי החתימה.
כמה הון עצמי צריך לדירה יד שנייה?
לדירה יחידה הבנק יכול לממן עד 75% משווי הדירה, כך שצריך לפחות 25% הון עצמי, ובנוסף כסף להוצאות נלוות כמו מס רכישה, עורך דין ושמאי (נכון לנובמבר 2026).
תוך כמה זמן משלמים מס רכישה?
מדווחים לרשות המסים תוך 30 יום מיום העסקה, ומשלמים מס רכישה לפי השומה העצמית תוך 60 יום מיום העסקה.
האם בדק בית חובה?
לא, אבל מומלץ מאוד. בדירה יד שנייה אין תקופת בדק כמו בדירה מקבלן, וליקוי שמתגלה אחרי הקנייה הוא בדרך כלל על חשבונכם, אלא אם המוכר הסתיר אותו.
מקורות: הוראת ניהול בנקאי תקין 329 של המפקח על הבנקים (בנק ישראל) – מגבלות שיעור המימון; חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963 – הצהרה ותשלום מס רכישה; רשות המסים – טופס 7000; חוק המקרקעין, התשכ״ט-1969 – הערת אזהרה; כל זכות – תשלום מס רכישה, מגבלות על לקיחת משכנתא.
המידע במדריך הוא כללי ואינו מהווה ייעוץ משפטי, שמאי או מיסויי.