מחשבון משכנתא 2026 שמחשב את ההחזר החודשי, את סך הריבית ואת סך התשלומים, עם תמהיל של עד שלושה מסלולים ולוח שפיצר מלא לפי שנים. למטה תמצאו גם מחשבון שבודק כמה משכנתא אפשר לקחת לפי החזר חודשי או לפי הון עצמי. לדוגמה, משכנתא של 1,200,000 ₪ בריבית 5% ל-25 שנה היא החזר של כ-7,015 ₪ בחודש.
חישוב החזר חודשי ועלות המשכנתא
⚠️ התוצאה היא הערכה בלבד למידע כללי, ואינה ייעוץ משפטי, ייעוץ מס או ייעוץ פיננסי. להבהרה המשפטית המלאה
- משכנתא של מיליון ₪ בריבית 5% ל-25 שנה: כ-5,846 ₪ בחודש, וכ-753,800 ₪ ריבית לאורך התקופה.
- שיעור מימון מקסימלי: 75% לדירה ראשונה, 70% למשפרי דיור ו-50% לדירה להשקעה.
- יחס החזר: עד 50% מההכנסה הפנויה, ובפועל בנקים מעדיפים עד כשליש.
- תקופה: עד 30 שנה. לפחות שליש מההלוואה בריבית קבועה.
איך עובד חישוב משכנתא
רוב המשכנתאות בישראל נלקחות בשיטת שפיצר: ההחזר החודשי קבוע (כל עוד הריבית לא משתנה), ובשנים הראשונות רוב התשלום הולך לריבית ורק חלק קטן להחזר הקרן. הנוסחה היא:
PMT = P × r / (1 − (1 + r)−n)
P הוא סכום ההלוואה, r הוא הריבית החודשית (הריבית השנתית חלקי 12) ו-n הוא מספר החודשים. המחשבון מחשב כל מסלול בנפרד ומחבר את ההחזרים.
דוגמה: 1,200,000 ₪ ל-25 שנה (300 חודשים) בריבית 5%. הריבית החודשית היא כ-0.417%, וההחזר החודשי יוצא כ-7,015 ₪. לאורך 25 שנה תשלמו כ-2,104,500 ₪, מתוכם כ-904,500 ₪ ריבית.
לוח שפיצר: מה זה ואיך קוראים אותו
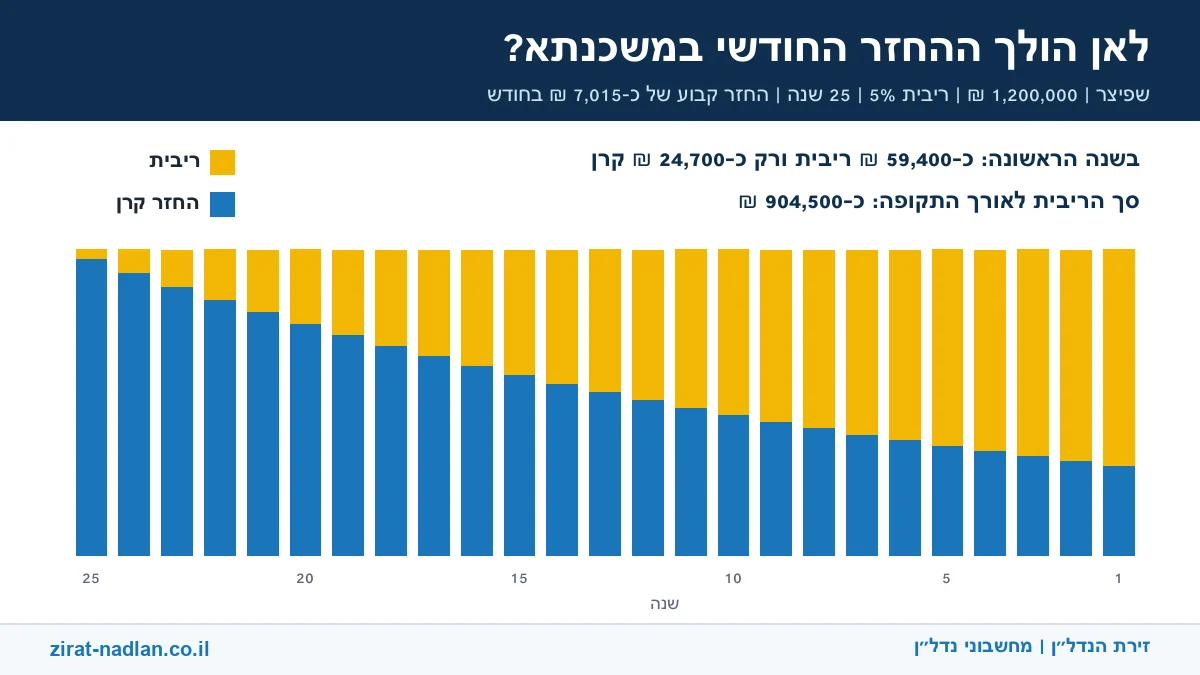
לוח שפיצר (לוח סילוקין) מראה לכל תקופה כמה מהתשלום הולך לריבית, כמה להחזר הקרן ומה יתרת ההלוואה. אחרי החישוב במחשבון למעלה לחצו על "לוח סילוקין שפיצר לפי שנים" כדי לראות את הלוח המלא.
בדוגמה של 1,200,000 ₪ בריבית 5% ל-25 שנה, בשנה הראשונה משלמים כ-59,400 ₪ ריבית ורק כ-24,700 ₪ קרן. בשנה האחרונה המצב מתהפך: כ-2,200 ₪ ריבית וכ-81,900 ₪ קרן. לכן פירעון מוקדם בשנים הראשונות חוסך הכי הרבה ריבית.
מחשבון משכנתא לפי החזר חודשי
יודעים כמה אתם יכולים לשלם בחודש? הזינו את ההחזר החודשי, הריבית והתקופה, וקבלו את סכום המשכנתא המקסימלי.
כמה משכנתא אפשר לקחת לפי החזר חודשי?
כמה משכנתא אפשר לקחת? חישוב לפי הון עצמי
בנק ישראל מגביל את שיעור המימון: עד 75% משווי הדירה לדירה ראשונה, עד 70% למשפרי דיור ועד 50% לדירה להשקעה. הזינו את מחיר הדירה ואת ההון העצמי, ונבדוק אם המימון בטווח המותר ומה יהיה ההחזר.
חישוב משכנתא לפי מחיר הדירה וההון העצמי
טבלת החזר חודשי: כמה עולה משכנתא של מיליון, 1.5 מיליון ו-2 מיליון
ההחזר החודשי המשוער בשיטת שפיצר, בריבית שנתית של 5% ובלי הצמדה למדד:
| סכום המשכנתא | 20 שנה | 25 שנה | 30 שנה |
|---|---|---|---|
| 800,000 ₪ | 5,280 ₪ | 4,677 ₪ | 4,295 ₪ |
| 1,000,000 ₪ | 6,600 ₪ | 5,846 ₪ | 5,368 ₪ |
| 1,500,000 ₪ | 9,899 ₪ | 8,769 ₪ | 8,052 ₪ |
| 2,000,000 ₪ | 13,199 ₪ | 11,692 ₪ | 10,736 ₪ |
תקופה ארוכה יותר מקטינה את ההחזר החודשי, אבל מגדילה מאוד את סך הריבית. במשכנתא של מיליון ₪ מעבר מ-20 ל-30 שנה מוריד את ההחזר בכ-1,230 ₪ בחודש ומוסיף כ-349,000 ₪ ריבית.
תמהיל משכנתא וריבית משכנתא
תמהיל משכנתא הוא החלוקה של ההלוואה לכמה מסלולים עם ריביות שונות, כדי לאזן בין סיכון לעלות:
- פריים: ריבית משתנה שצמודה לריבית בנק ישראל (ריבית בנק ישראל ועוד 1.5%). אפשר לפרוע בלי קנס, אבל ההחזר משתנה כשהריבית זזה.
- קבועה לא צמודה: החזר קבוע וידוע מראש לכל התקופה. בדרך כלל הריבית בה גבוהה יותר.
- קבועה צמודה למדד: ריבית נמוכה יותר, אבל הקרן וההחזר עולים יחד עם מדד המחירים לצרכן.
- משתנה כל 5 שנים: הריבית מתעדכנת כל חמש שנים, צמודה או לא צמודה למדד.
ריבית המשכנתא שתקבלו תלויה בריבית בנק ישראל, במסלול, בתקופה, בשיעור המימון ובפרופיל שלכם. לרקע על הריבית קראו בנק ישראל הוריד את הריבית ל-3.75%: מה זה אומר על המשכנתא והנגיד מוריד ריבית: האם שוק הדיור משנה מגמה?
הכללים של בנק ישראל למשכנתא
- שיעור מימון: עד 75% משווי הדירה לרוכשי דירה ראשונה, עד 70% למשפרי דיור ועד 50% לדירה להשקעה.
- יחס החזר: הבנק לא יאשר משכנתא שההחזר החודשי שלה עולה על 50% מההכנסה הפנויה.
- ריבית משתנה: לכל היותר שני שלישים מההלוואה יכולים להיות בריבית משתנה (כולל פריים).
- תקופה: עד 30 שנה.
איך להקטין את עלות המשכנתא
- להשוות כמה הצעות: פער קטן בריבית בין בנקים שווה עשרות אלפי שקלים לאורך התקופה.
- להגדיל את ההון העצמי: כל שקל שלא לווים חוסך גם את הריבית עליו.
- לבחור תקופה מאוזנת: תקופה קצרה חוסכת ריבית, אבל מחייבת החזר שתוכלו לעמוד בו גם בתקופות קשות.
- לבנות תמהיל מגוון: שילוב של מסלולים קבועים ומשתנים מפזר את הסיכון.
- לתכנן את כל העלויות: מס הרכישה, עורך דין ותיווך משולמים מההון העצמי ולא מהמשכנתא.
מתלבטים בין קנייה לשכירות? קראו את מעלים לכם את שכר הדירה? כך תהפכו את התסכול לעסקת נדל״ן מחושבת.
שאלות נפוצות על משכנתא
איך מחשבים החזר חודשי של משכנתא?
בשיטת שפיצר ההחזר החודשי הוא סכום ההלוואה כפול הריבית החודשית, חלקי (1 פחות (1 ועוד הריבית החודשית) בחזקת מינוס מספר החודשים). לדוגמה, 1,200,000 ₪ בריבית 5% ל-25 שנה הם כ-7,015 ₪ בחודש.
כמה עולה משכנתא של מיליון שקל?
במשכנתא של 1,000,000 ₪ בריבית 5% ההחזר החודשי הוא כ-6,600 ₪ ל-20 שנה, כ-5,846 ₪ ל-25 שנה וכ-5,368 ₪ ל-30 שנה. סך הריבית ל-25 שנה הוא כ-753,800 ₪.
מה ההחזר החודשי על משכנתא של 1.5 מיליון או 2 מיליון?
בריבית 5% ל-25 שנה: משכנתא של 1,500,000 ₪ היא כ-8,769 ₪ בחודש, ומשכנתא של 2,000,000 ₪ היא כ-11,692 ₪ בחודש.
כמה משכנתא אפשר לקחת?
לפי בנק ישראל, רוכשי דירה ראשונה יכולים לקבל עד 75% משווי הדירה, משפרי דיור עד 70% ומשקיעים עד 50%. בנוסף, ההחזר החודשי לא יכול לעלות על 50% מההכנסה הפנויה. השתמשו במחשבון לפי החזר חודשי או לפי הון עצמי שבעמוד.
מה זה לוח שפיצר?
לוח שפיצר הוא לוח סילוקין שבו ההחזר החודשי קבוע לאורך כל התקופה. בשנים הראשונות רוב התשלום הולך לריבית, ועם הזמן חלק הקרן גדל. המחשבון מציג לוח שפיצר לפי שנים.
מה ההבדל בין שפיצר לקרן שווה?
בשפיצר ההחזר החודשי קבוע. בקרן שווה מחזירים בכל חודש אותו סכום קרן ועוד הריבית, ולכן ההחזר גבוה בהתחלה ויורד עם הזמן, וסך הריבית נמוך יותר.
מה עדיף, 20, 25 או 30 שנה?
תקופה ארוכה מקטינה את ההחזר החודשי ומגדילה את סך הריבית. במשכנתא של מיליון ₪ מעבר מ-20 ל-30 שנה מוריד את ההחזר בכ-1,230 ₪ בחודש ומוסיף כ-349,000 ₪ ריבית.
האם המחשבון כולל הצמדה למדד ועמלות?
לא. המחשבון לא כולל הצמדה למדד, שינויי ריבית עתידיים, עמלות, ביטוח חיים או ביטוח מבנה. זו הערכה ראשונית, וההצעה הסופית תגיע מהבנק.
נכתב ונבדק על ידי מערכת זירת הנדל״ן, על בסיס פרסומים רשמיים של רשות המסים ובנק ישראל. עודכן לאחרונה: 10 בנובמבר 2026.
שיטת החישוב: לוח סילוקין שפיצר (תשלום חודשי קבוע), כל מסלול בנפרד. כללי המימון: בנק ישראל, הוראת ניהול בנקאי תקין 329 "מגבלות למתן הלוואות לדיור". הריביות במחשבון הן דוגמה בלבד.
עוד בזירת הנדל״ן: מחשבון מס רכישה · מחשבון מס שבח · כל מחשבוני הנדל״ן · מדריכים לקונים
הבהרה משפטית
המחשבונים והמידע בעמוד זה נועדו למידע כללי ולהמחשה בלבד. הם אינם מהווים ייעוץ משפטי, ייעוץ מס, ייעוץ פיננסי, ייעוץ השקעות או ייעוץ משכנתאות, ואינם תחליף להתייעצות אישית עם איש מקצוע מוסמך.
התוצאות הן הערכה בלבד. הן מבוססות על הנתונים שהזנתם ועל הנחות מפושטות, והסכום שייקבע בפועל על ידי רשות המסים, הבנק או כל גורם אחר עשוי להיות שונה. אנו פועלים לעדכן את הנתונים, אך ייתכנו טעויות, השמטות או שינויים בחקיקה, בתקנות ובנהלים שטרם עודכנו בעמוד.
אין להסתמך על המחשבונים לצורך קבלת החלטות כספיות, חתימה על חוזה או נטילת הלוואה. לפני כל עסקה יש להתייעץ עם עורך דין, רואה חשבון, יועץ מס או יועץ משכנתאות מוסמך. השימוש במחשבונים הוא באחריות המשתמש בלבד, וזירת הנדל״ן, עורכיה וכותביה לא יישאו באחריות לכל נזק, הפסד או הוצאה, ישירים או עקיפים, שייגרמו כתוצאה מהשימוש במחשבונים או מהסתמכות על תוצאותיהם.
פרטיות: החישוב מתבצע בדפדפן שלכם בלבד. הנתונים שאתם מזינים אינם נשמרים ואינם נשלחים לאתר.