מחשבון מחזור משכנתא שבודק אם משתלם למחזר: מזינים את יתרת ההלוואה, הריבית והתקופה שנותרה, ואת ההצעה החדשה. המחשבון מראה את ההחזר החודשי לפני ואחרי, את סך הריבית שתחסכו, את החיסכון נטו אחרי עמלת הפירעון המוקדם והעלויות, ותוך כמה חודשים המחזור מחזיר את עצמו.
חישוב כדאיות מחזור משכנתא
⚠️ התוצאה היא הערכה בלבד למידע כללי, ואינה ייעוץ משפטי, ייעוץ מס או ייעוץ פיננסי. להבהרה המשפטית המלאה
- מחזור משתלם כשהחיסכון בריבית גבוה מעמלת הפירעון המוקדם ומשאר העלויות.
- נקודת האיזון = עלויות המחזור ÷ החיסכון החודשי. ככל שהיא קצרה יותר, המחזור כדאי יותר.
- הארכת התקופה מקטינה את ההחזר החודשי אבל בדרך כלל מגדילה את סך הריבית.
- לפי בנק ישראל, מחזור לא יאושר אם הוא יוצר חריגה ממגבלות המשכנתא (מימון, יחס החזר, תקופה) או מגדיל חריגה קיימת.
איך בודקים אם כדאי למחזר משכנתא
משווים בין שני תרחישים על אותה יתרת הלוואה: להמשיך כמו היום, או לפרוע ולקחת הלוואה חדשה. ההפרש בסך התשלומים שנותרו, פחות עלויות המחזור, הוא החיסכון האמיתי.
- מבקשים מהבנק דוח יתרות לסילוק עם עמלת הפירעון המוקדם המדויקת.
- מקבלים הצעה חדשה מהבנק הנוכחי ומבנק אחר.
- מזינים במחשבון את היתרה, הריביות והתקופות, ואת כל העלויות: עמלת פירעון, פתיחת תיק, שמאי ויועץ.
דוגמה: יתרה של 900,000 ₪
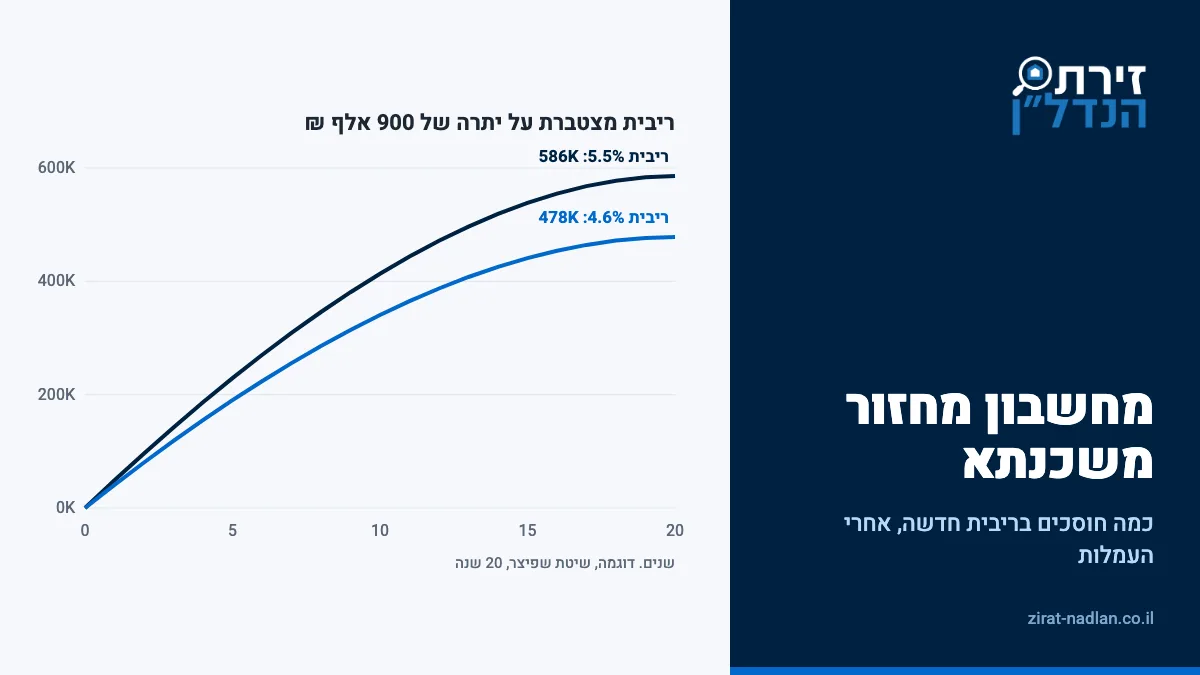
יתרה של 900,000 ₪ ל-20 שנה, ריבית ממוצעת של 5.5% היום מול 4.6% בהצעה החדשה, ועלויות מחזור של 8,000 ₪:
| היום (5.5%) | אחרי מחזור (4.6%) | |
|---|---|---|
| החזר חודשי | 6,191 ₪ | 5,743 ₪ |
| סך הריבית שנותרה | 585,837 ₪ | 478,210 ₪ |
| חיסכון נטו אחרי עלויות | 99,627 ₪ | |
| נקודת איזון | 18 חודשים | |
אם באותה הצעה מאריכים את התקופה ל-25 שנה, ההחזר יורד ל-5,054 ₪, אבל סך התשלומים עולה ב-30,277 ₪ לעומת המצב היום. לכן חשוב להשוות את סך התשלומים ולא רק את ההחזר החודשי.
עמלת פירעון מוקדם
כשפורעים משכנתא לפני הזמן, הבנק רשאי לגבות עמלות לפי צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס״ב-2002. הרכיב העיקרי הוא עמלת ההיוון, שתלויה בפער בין הריבית בהלוואה לבין הריבית הממוצעת בשוק במועד הפירעון. לכן העמלה גבוהה במיוחד במסלולים בריבית קבועה שנלקחו כשהריבית הייתה גבוהה מהיום.
את הסכום המדויק תקבלו רק מהבנק, בדוח לסילוק. המחשבון לא מעריך את העמלה בעצמו, כדי לא להציג מספר שגוי. הזינו את הסכום מהדוח בשדה "עלויות המחזור".
כמה חוסכים לפי ירידה בריבית
חיסכון לפני עמלות, על יתרה של 900,000 ₪ ל-20 שנה כשהריבית היום היא 5.5%:
| ריבית חדשה | חיסכון בחודש | חיסכון לאורך התקופה |
|---|---|---|
| 5.0% (ירידה של 0.5%) | 251 ₪ | 60,332 ₪ |
| 4.5% (ירידה של 1%) | 497 ₪ | 119,314 ₪ |
| 4.0% (ירידה של 1.5%) | 737 ₪ | 176,919 ₪ |
מהחיסכון צריך להוריד את עמלת הפירעון המוקדם ואת עלויות המחזור. בהפרש של חצי אחוז, עמלות גבוהות יכולות לבטל את רוב החיסכון.
מתי מחזור לא משתלם
- כשעמלת ההיוון גבוהה, למשל במסלול קבוע שנלקח בריבית נמוכה מהריבית בשוק היום.
- כשנשארו רק שנים מעטות להלוואה, ולכן החיסכון בריבית קטן.
- כשהמחזור מאריך את התקופה בלי צורך, ומגדיל את סך הריבית.
- כשמתכננים למכור את הדירה בקרוב, לפני נקודת האיזון.
שאלות נפוצות
מתי כדאי למחזר משכנתא?
כשהחיסכון בריבית לאורך התקופה גבוה בבירור מעמלת הפירעון המוקדם ומהעלויות, ונקודת האיזון קצרה מהזמן שבו אתם מתכוונים להחזיק בהלוואה.
איך מחשבים את החיסכון במחזור?
מחשבים את סך התשלומים שנותרו בהלוואה הנוכחית ואת סך התשלומים בהלוואה החדשה, ומחסירים את ההפרש פחות עמלות ועלויות. המחשבון עושה את זה בשיטת שפיצר.
כמה עולה עמלת פירעון מוקדם?
זה תלוי במסלול, ביתרה, בריבית ובתקופה שנותרה. את הסכום המחייב מקבלים מהבנק בדוח יתרות לסילוק. הכללים לחישוב קבועים בצו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס״ב-2002.
האם אפשר להגדיל את המשכנתא במחזור?
מחזור לא יאושר אם הוא יוצר חריגה ממגבלות בנק ישראל או מגדיל חריגה קיימת, כמו שיעור מימון מעל המותר או החזר מעל 50% מההכנסה. הלוואה נוספת היא עסקה נפרדת.
האם כדאי להאריך את התקופה במחזור?
הארכה מקטינה את ההחזר החודשי, אבל בדרך כלל מגדילה את סך הריבית. בדוגמה שבעמוד, הארכה מ-20 ל-25 שנה מוסיפה 30,277 ₪ לסך התשלומים, גם בריבית נמוכה יותר.
האם אפשר למחזר רק חלק מהמשכנתא?
כן. אפשר לפרוע מסלול אחד או חלק ממנו ולהשאיר את השאר. כדאי לבדוק כל מסלול בנפרד, כי העמלה והריבית שונות בכל מסלול.
נכתב ונבדק על ידי מערכת זירת הנדל״ן, על בסיס פרסומים רשמיים. עודכן לאחרונה: 15 בנובמבר 2026.
מקורות: בנק ישראל, הוראת ניהול בנקאי תקין 329, בנוסח חוזר ח-06-2852 מ-30.6.2026 (סעיף 9, יישום המגבלות על מיחזור); צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס״ב-2002. החישובים בשיטת שפיצר, נבדקו מול חישוב נפרד.
עוד בזירת הנדל״ן: מחשבון משכנתא · כמה משכנתא אפשר לקבל · הנגיד מוריד ריבית: האם שוק הדיור משנה מגמה? · כל מחשבוני הנדל״ן
הבהרה משפטית
המחשבונים והמידע בעמוד זה נועדו למידע כללי ולהמחשה בלבד. הם אינם מהווים ייעוץ משפטי, ייעוץ מס, ייעוץ פיננסי, ייעוץ השקעות או ייעוץ משכנתאות, ואינם תחליף להתייעצות אישית עם איש מקצוע מוסמך.
התוצאות הן הערכה בלבד. הן מבוססות על הנתונים שהזנתם ועל הנחות מפושטות, והסכום שייקבע בפועל על ידי רשות המסים, הבנק או כל גורם אחר עשוי להיות שונה. אנו פועלים לעדכן את הנתונים, אך ייתכנו טעויות, השמטות או שינויים בחקיקה, בתקנות ובנהלים שטרם עודכנו בעמוד.
אין להסתמך על המחשבונים לצורך קבלת החלטות כספיות, חתימה על חוזה או נטילת הלוואה. לפני כל עסקה יש להתייעץ עם עורך דין, רואה חשבון, יועץ מס או יועץ משכנתאות מוסמך. השימוש במחשבונים הוא באחריות המשתמש בלבד, וזירת הנדל״ן, עורכיה וכותביה לא יישאו באחריות לכל נזק, הפסד או הוצאה, ישירים או עקיפים, שייגרמו כתוצאה מהשימוש במחשבונים או מהסתמכות על תוצאותיהם.
פרטיות: החישוב מתבצע בדפדפן שלכם בלבד. הנתונים שאתם מזינים אינם נשמרים ואינם נשלחים לאתר.